【見本付き】動画編集の請求書の書き方|源泉徴収と入金が遅いときの対処
映像の仕事、どう始める?編集部
映像の仕事、どう始める?
記事内に商品プロモーションを含む場合があります。
動画編集の副業で、少しずつ収入が入るようになってきた。そろそろ確定申告のことを考えないといけないけれど、何から手をつければいいのかわからない。そんな人は多いですよね。
「20万円までは申告しなくていい」と聞いたことはあっても、それが売上なのか利益なのか、住民税はどうなるのか。フリーランスになったら何が変わるのか。インボイスの登録は必要なのか。気になることが次々に出てきます。
この記事では、国税庁などの一次資料をもとに、動画編集の収入で確定申告が必要になる条件を立場別に整理します。そのうえで、初めての申告の流れ、経費にできるもの、源泉徴収とインボイスの考え方まで順に見ていきます。読み終えたら、今年の自分に何が必要かがはっきりするはずです。
先に結論
会社員の副業なら、動画編集の「所得(売上から経費を引いた額)」が年20万円を超えたら所得税の確定申告が必要です。20万円以下でも、住民税の申告は別に必要になります。フリーランスは、所得が基礎控除などの所得控除を超えて税金が出るなら申告が必要です。動画編集を事業として続けるなら、開業届と青色申告の申請を先に済ませておくのが一番です。最大65万円の青色申告特別控除を受けられる可能性があるからです。書類は、弥生のかんたん開業届を使えば無料で作れます。
動画編集を事業として続けたい人へ
確定申告の前に、開業届と青色申告の申請書を無料で作っておこう
弥生のかんたん開業届は、画面の案内に沿って仕事の場所や内容などを入力すると、開業届と青色申告承認申請書などを作れるサービスです。登録・利用料金はすべて無料で、スマホでも作れます。
公式サイトに移動します
確定申告が必要かどうかは、立場によって基準が変わります。まずは自分がどれに当てはまるかを見てください。
| 立場 | 確定申告が必要になる目安 | 出典 |
|---|---|---|
| 会社員の副業 | 給与・退職所得以外の所得の合計が年20万円を超える | 国税庁 No.1900 |
| フリーランス(本業) | 所得の合計が所得控除の合計を超え、税額が出る | 国税庁 No.2020 |
| 副業で20万円以下 | 所得税の申告は不要でも、住民税の申告は原則必要 | 自治体の案内 |
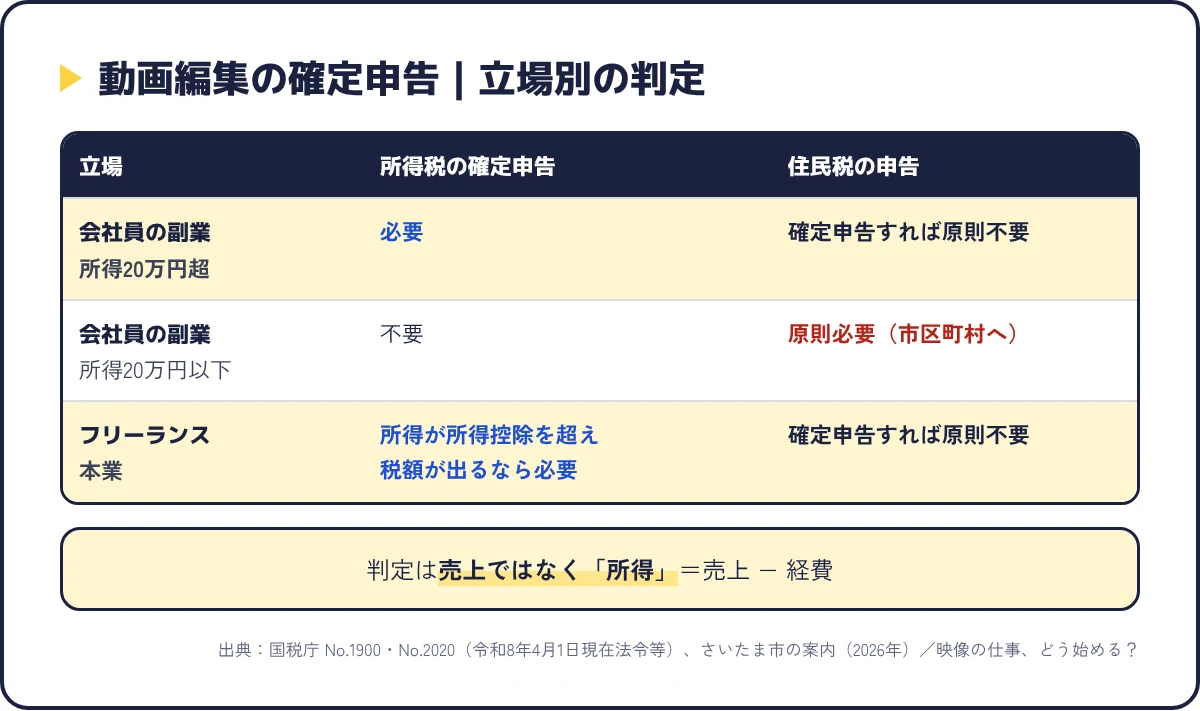
国税庁のタックスアンサー No.1900 では、給与を1か所から受けていて全部が源泉徴収されている人は、給与所得・退職所得以外の所得の合計が20万円を超えると確定申告が必要とされています(令和8年4月1日現在の法令等)。
ここでの「所得」は、売上から経費を引いた額です。動画編集の売上が30万円でも、ソフト代や素材代などの経費が12万円なら、所得は18万円になります。売上だけを見て判断しないようにしてくださいね。副業の手取りを時給で考える方法は、動画編集の副業が稼げない5つの原因で解説しています。
本業として動画編集をしている人は、所得の合計が基礎控除などの所得控除の合計を超え、税額が出るなら申告が必要です(国税庁 No.2020)。
基礎控除の額は、令和7年分から所得に応じて段階的に変わりました。合計所得金額が132万円以下なら、令和7年分は95万円、令和8年分は104万円です(国税庁 No.1199)。所得が多い人ほど控除額は小さくなるので、自分の所得の帯は国税庁の表で確かめてください。
学生や、家族の扶養に入っている人は、所得税の申告とは別に、扶養から外れる条件にも注意が必要です。扶養の条件は家族の勤務先の健康保険や税の制度で変わるので、収入が増えてきたら家族と一緒に確認しておきましょう。
会社員の副業で所得が20万円以下なら、所得税の確定申告はいりません。ただし、住民税は別です。
たとえば、さいたま市は「税務署において所得税の確定申告書の提出が必要ない場合でも原則として、市民税・県民税では申告が必要です」と案内しています。確定申告をしない場合は、副業の所得を市区町村に申告します。確定申告をした人は、その内容が市区町村に伝わるので、別に住民税の申告をする必要は原則ありません。
副業の所得があると、その年の住民税が増えます。会社の給料から住民税を天引きしている場合、金額の変化から副業に気づかれることがあります。会社の就業規則で副業が認められているかは、始める前に確かめておきましょう。
動画編集の収入は、所得の種類によって扱いが変わります。
大きな違いは、青色申告特別控除です。国税庁 No.2072 では、控除を受ける要件の1つに「事業所得を生ずべき事業を営んでいること」を挙げています。雑所得のままでは、青色申告特別控除は使えません。
雑所得でも、前々年の業務に係る雑所得の収入が300万円を超える人は、取引の書類の保存が必要になります(国税庁 No.1500)。どちらに当たるか迷うときは、税務署に相談してください。
初めてのフリーランスの確定申告は、次の5ステップで進めます。
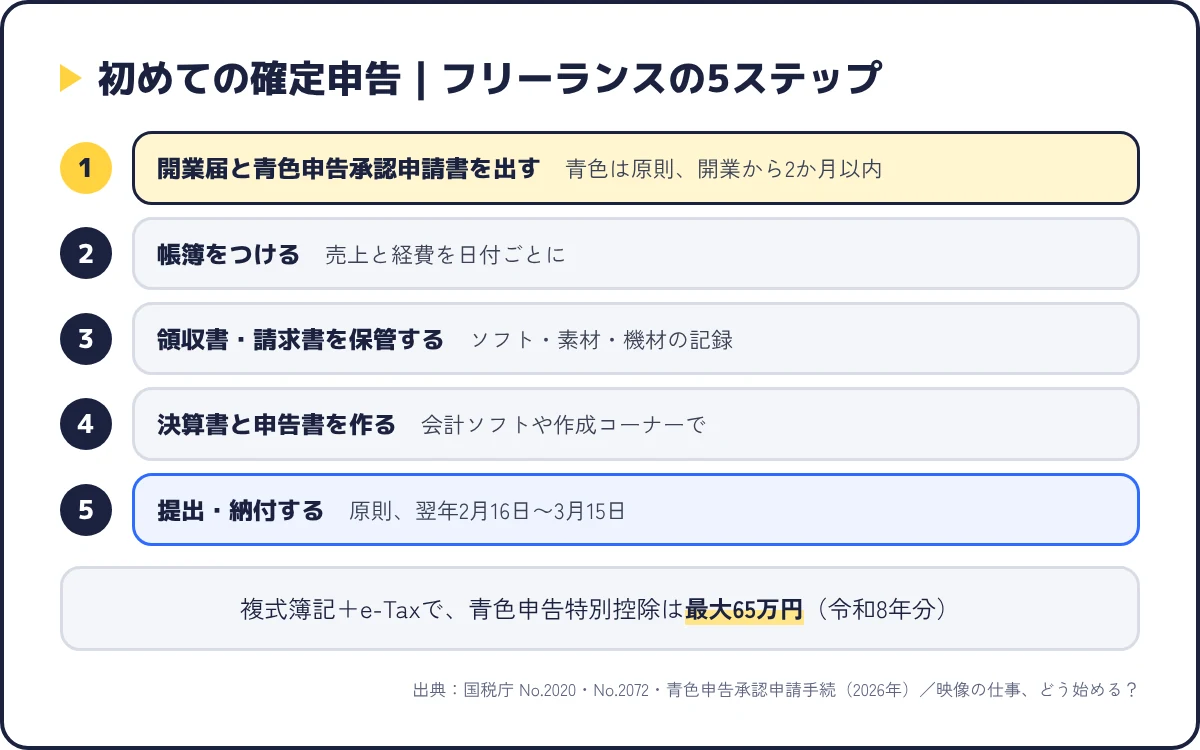
開業届は、事業を始めた年分の確定申告の期限までに出します(国税庁)。青色申告承認申請書は、原則として青色申告をしたい年の3月15日まで、1月16日以後に事業を始めた場合は始めた日から2か月以内です。この期限を過ぎると、その年は白色申告になり、青色申告は翌年分からになります。
開業届と青色申告を先に済ませたい人
まだ急がなくていい人
青色申告特別控除は、要件によって65万円・55万円・10万円の3つがあります(国税庁 No.2072)。
| 控除額 | 主な要件 |
|---|---|
| 55万円 | 複式簿記で記帳し、貸借対照表・損益計算書を添付して期限内に提出 |
| 65万円 | 55万円の要件に加え、e-Taxで提出するか、帳簿を電子帳簿保存する |
| 10万円 | 上の要件を満たさない青色申告者 |
会計ソフトを使えば、複式簿記の帳簿も入力の流れに沿って作れます。
なお、令和9年分以後の所得税では、この控除が見直されます。複式簿記でe-Taxを使って提出し、優良な電子帳簿の要件も満たすと最大75万円の控除になります(国税庁のお知らせ・令和8年4月)。これから始めるなら、会計ソフトとe-Taxで申告する前提で準備しておくと安心ですよ。
独立までの流れをまとめて知りたい人へフリーランス動画編集で独立する5ステップを読む →経費にできるのは、動画編集の仕事のために使ったお金です。私用と兼ねているものは、仕事に使った割合で分けます(按分)。
| 経費にできる例 | 考え方 |
|---|---|
| 編集ソフト(Adobeなど)のサブスク | 仕事に使う分 |
| 素材・BGM・フォントのサービス | 仕事に使う分 |
| パソコン・モニター・カメラ | 金額によって減価償却(下の表) |
| 通信費・電気代・家賃 | 仕事に使った割合で按分 |
| 書籍・セミナー | 仕事のスキルに関わるもの |
私用の買い物や、仕事と関係のない飲食代は経費にできません。編集ソフトの料金の目安はPremiere Proの料金ガイドにまとめています。
パソコンやカメラのように金額が大きいものは、買った年に全額を経費にできないことがあります(国税庁 No.2100、令和8年4月1日現在の法令等)。
| 取得価額 | 扱い |
|---|---|
| 10万円未満 | 使い始めた年に全額を経費にできる |
| 10万円以上20万円未満 | 3年に分けて経費にする一括償却を選べる |
| 10万円以上40万円未満(青色申告者) | 一定の要件のもと、年300万円までを全額経費にできる特例あり(令和8年3月31日までの取得は30万円未満) |
青色申告者の特例は、令和11年3月31日までに取得したものが対象です。高い機材を買う予定がある人ほど、青色申告にしておく意味が大きくなります。
制作会社などから報酬を受け取るとき、所得税が源泉徴収されていることがあります。国税庁 No.2795 では、報酬が100万円以下なら10.21%、100万円を超える部分は20.42%の税率が示されています。
源泉徴収された税金は、確定申告で1年分の税額を計算し直して精算します。払いすぎていれば還付されることもあります。支払明細や支払調書は捨てずに保管しておきましょう。
動画編集の報酬が源泉徴収の対象になるかは、仕事の内容によって判断が分かれます。迷うときは、発注者や税務署に確かめてください。
インボイス制度は、2023年10月1日に始まりました。インボイス(適格請求書)を出すには、税務署でインボイス発行事業者の登録を受ける必要があります。
登録すると課税事業者になり、消費税の申告と納税が必要になります。一方、登録しない免税事業者のままでも仕事はできますが、取引先が消費税の計算で不利になる場合があります。
| 主な取引先 | 登録の考え方 |
|---|---|
| 制作会社・企業(課税事業者) | 登録を求められることが多い。取引先と相談して決める |
| 個人のYouTuber・クリエイター | 相手が免税事業者なら影響は小さいことが多い |
| クラウドソーシング経由 | サービスの規約や取引先の方針を確かめる |
免税事業者から登録した人には、負担を軽くする特例があります。国税庁によると、納付税額を売上税額の2割にできる「2割特例」は、令和8年9月30日を含む課税期間までです。その後、登録で課税事業者になった個人事業者は、令和9年分・令和10年分に納付税額を売上税額の3割にできる「3割特例」を使えます。
また、取引先が免税事業者から仕入れたときに控除できる割合は、令和8年10月1日から2年間は70%に見直されました。登録するかどうかは、取引先と話し合ったうえで決めるのが安心です。
帳簿づけと申告書の作成は、会計ソフトや確定申告アプリを使うと手間が大きく減ります。弥生、freee、マネーフォワードなどが代表的です。
選ぶときは、次の3つを見てください。
会計ソフト・アプリを選ぶ前のチェック
事業用の口座とカードを分けておくと、仕事のお金と私用のお金が混ざらず、帳簿がずっと楽になりますよ。独立後のお金や収入の波の備え方は、動画編集のフリーランスが厳しい5つの理由でも触れています。
編集部メンバーの話
制作の現場でも、フリーランスの人が年度末に慌てるのは、たいてい領収書と請求書の整理です。素材サイトやソフトの請求は毎月メールで届くので、届いたらすぐ1つのフォルダに入れる。それだけで、申告の時期の負担はかなり軽くなりますよ。
確定申告が必要なのに期限までにしなかった場合は、できるだけ早く期限後申告をします(国税庁 No.2024)。期限後申告には、無申告加算税がかかることがあります。
法定申告期限から1か月以内に自主的に申告し、期限内に申告する意思があったと認められるなど、一定の要件を満たす場合は、無申告加算税がかからないこともあります。いずれにしても、気づいた時点ですぐに申告するのが一番です。
確定申告をすると、自分の1年の売上と所得がはっきり数字で見えます。会社員の動画編集者と比べてどうかは、動画編集者の年収を働き方別に整理した記事で確かめてみてください。
出せます。開業届に売上の下限はありません。動画編集を事業として続けていくつもりなら、早めに出して青色申告の準備をしておくと、控除の面で有利になる可能性があります。
できます。国税庁の確定申告書等作成コーナーや会計ソフトを使えば、画面の案内に沿って作れます。判断に迷うところは、税務署や税理士に相談してください。
国税庁はスマホでの申告にも対応しています。帳簿をつける作業は、スマホ対応の会計アプリを使うと楽です。
所得の種類によって扱いが変わります。事業所得として青色申告をしていれば、赤字を翌年以降に繰り越せる場合があります。詳しくは税務署で確かめてください。
副業から独立を考え始めた人へフリーランス動画編集で独立する5ステップを読む →動画編集の確定申告は、会社員の副業なら所得20万円、フリーランスなら所得控除を超えるかどうかが基準です。20万円以下でも住民税の申告は原則必要なので、忘れないようにしてください。
経費は仕事に使った分だけ、10万円以上の機材は減価償却に注意しましょう。インボイスの登録は、取引先と相談して決めるのが安心です。
動画編集をこれからも事業として続けるなら、開業届と青色申告承認申請書を、期限までに出しておいてください。弥生のかんたん開業届なら、画面の案内に沿って入力するだけで書類を無料で作れますよ。
青色申告で確定申告をしたい人へ
開業届と青色申告の申請書を、弥生のかんたん開業届でまとめて作ろう
仕事の場所や内容などを入力すると、提出用の書類ができあがります。弥生IDの登録は最短1分、利用料金は無料です。
公式サイトに移動します
出典・参考(2026年10月確認)